2026诺贝尔经济学奖:预期如何塑造经济|大家谈
2026-10-18 · 正规配资开户
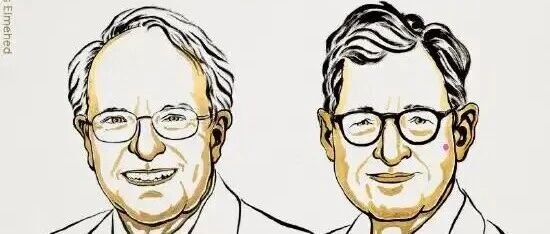
当地时间10月12日,2026年诺贝尔经济学奖揭晓。斯坦福大学的罗伯特·霍尔(Robert E. Hall)和哥伦比亚大学的迈克尔·伍德福德(Michael Woodford)共同获奖。获奖理由是他们为宏观经济稳定政策奠定微观基础。评奖委员会称,两人的研究帮助人类抚平了经济的波峰与波谷,其奠基的模型如今被全球央行和政府广泛使用。 两位经济学家的研究各有侧重:
当地时间10月12日,2026年诺贝尔经济学奖揭晓。斯坦福大学的罗伯特·霍尔(Robert E. Hall)和哥伦比亚大学的迈克尔·伍德福德(Michael Woodford)共同获奖。获奖理由是他们为宏观经济稳定政策奠定微观基础。评奖委员会称,两人的研究帮助人类抚平了经济的波峰与波谷,其奠基的模型如今被全球央行和政府广泛使用。
两位经济学家的研究各有侧重: 霍尔的研究横跨消费、就业与经济周期; 伍德福德则是现代货币政策理论的重要代表人物。两人将平分1200万瑞典克朗(约合120万美元)奖金。
他们的获奖为什么引起广泛关注或许与两位获奖者揭示的“常识”有关:人是向前看的(Forward-looking)。你今天花钱还是存钱,取决于你对明天收入的判断;企业今天涨不涨价,取决于它对未来成本和竞争对手的预判。于是,一项政策真正起作用的时刻,不是它落地的那一刻,而是人们开始相信它的那一刻。
问题的起点:凯恩斯主义为什么“失灵”了
回顾背景材料,二战后二十余年,各国应对衰退有一套标准的政策配方:降息、减税、增加财政支出;过热则反向操作。这套做法以凯恩斯理论为基础,并依赖一个经验规律:菲利普斯曲线,即通胀与失业此消彼长,政府可以在二者之间"选一个点"。
然而,1970年代的石油危机期间,这套理论和模型失灵了。通胀与失业同时飙升,"滞胀"出现,传统模型既无法解释,更无法指导政策。以卢卡斯(1995年诺奖得主)为代表的新古典学派给出尖锐批判:旧模型只是在拟合宏观变量之间的历史统计关系,一旦政策改变,人们的行为随之改变,这些关系就会崩塌。甚至有经济学家因此主张稳定政策弊大于利、应予废弃。
霍尔和伍德福德走了 第三条路:不放弃稳定政策,但把地基推倒重建。 委员会成员称:两人的方案是从头建一个新框架。 他们没有将模型 建立在宏观变量之间的统计关联之上,而是 从千千万万家庭和企业的真实决策出发,自下而上重建模型。
评奖委员会主席约翰·哈斯勒(John Hassler)的评价是:两位获奖者的工作为当今全球央行和政府所使用的模型提供了稳固的理论基础,有了这些模型,人们能更好地应对诸如能源危机、或家庭消费突然变化之类的冲击。委员会在科普材料中进一步指出,这些研究使应对重大宏观经济危机的能力远胜以往,在近年的能源危机期间大有裨益。
霍尔:消费者是"向前看"的,所以消费"不可预测"
霍尔的核心贡献集中在家庭消费行为上。
资料显示,霍尔生于1943年,1967年获MIT博士学位,长期执教斯坦福并任胡佛研究所高级研究员,还曾主持美国国家经济研究局(NBER)的经济周期认定委员会四十余年(1978–2024)。美国历次衰退的"官方起止日期",大多是他主持判定的。
1978年,他发表了后来被称为"消费随机 游走假说"的论文。逻辑并不复杂:如果家庭是理性、向前看的,那么他们今天的消费水平已经把所有对未来收入的预期都考虑进去了。即 消费者对未来收入的预期决定了今天花多少钱,如果预期乐观,他们就会消费更多。
于是,消费的变化只能来自"新信息",而新信息按定义无法预测。由此得出的结论是:用任何已知变量去预测下一期消费的变化,理论上都应是徒劳的。
这听起来像纯学术游戏,实际上对政策有巨大含义。举例来说:如果政府宣布一年后减税,向前看的家庭今天就会开始多消费,而不是等拿到钱再花。政策的效果取决于"宣布"而非"执行"。反过来,一笔一次性补贴对向前看的家庭来说只是终身财富的微小增加,他们不会花掉多少。
但现实中并非所有家庭都如此。1982年,霍尔与米什金(Frederic Mishkin)利用家庭数据估计,约80%的家庭消费行为符合前瞻理性,其余约20%则是"月光族":有钱就花,被流动性约束卡住。这个"80/20"的区分,日后成为宏观经济学中"异质性家庭"研究的起点:同样一笔财政刺激,发给谁、什么时候发,效果可能相差数倍。
伍德福德:利率的核心不是"现在",而是"未来"
如果说霍尔解决的是"家庭如何决策",伍德福德解决的是"企业如何定价,以及央行该怎么做"。
资料显示,伍德福德生于1955年,现为哥伦比亚大学教授。 他2003年出版的《利息与价格》被公认为现代货币政策理论的奠基之作。书中构建的框架今天被称为"新凯恩斯模型":既保留了凯恩斯关于价格粘性、需求不足的洞察,又把它建立在企业和家庭的最优化决策之上。
第一,企业定价同样向前看。调价有成本,企业不会天天改价签,因此今天定价时必须预判未来一段时间竞争对手的价格和自身成本。如果预期普遍上涨,它今天就会把价格定高一些。通胀因此在很大程度上是一个"自我实现的预期"。
第二,由此推论,货币政策真正起作用的不是央行今天设定的隔夜利率,而是人们对未来整条利率路径的预期。央行能直接控制的只是一个短期利率,而影响企业投资和家庭房贷的是中长期利率,后者是对未来短期利率预期的叠加。所以央行"说什么"与"做什么"同等重要,清晰、可信的沟通本身就是控制通胀的工具。
第三,面对供给冲击,不能一味放水。传统凯恩斯模型面对油价暴涨这类"滞胀型"冲击时左右为难:加息伤增长,降息助通胀。委员会特别指出,与传统凯恩斯模型不同,伍德福德的模型建议采取加息之类的降温措施,以避免通胀失控;正是这一洞见,使近年应对供给冲击的效果好于1970年代的石油危机时期。逻辑在于:一旦企业和家庭形成"通胀会持续"的预期,定价行为就会固化,之后的治理成本高得多。
霍尔已年过八旬,伍德福德也年逾七十。他们的研究不是关于某个预测模型有多准,而是关于一个更基本的问题:经济由无数向前看的人组成, 政策的效果最终取决于这些人相信什么。
因此,本届诺贝尔经济学奖,在不少人看来,揭示了一些“简单”的常识,如"宣布"本身就是行动。一项政策在落地之前,只要被相信,就已经在改变人们的行为。
当然,需要指出的是,承认人是向前看的,并不等于能准确预见人会往哪里看。
瑞典皇家科学院,2026年经济学奖新闻稿及科普背景材料,2026年10月12日。nobelprize.org/prizes/economic-sciences/2026/
美联社,《The economics Nobel went to the scholar whose work shaped Fed ‘forward guidance’》
美国经济学会,《Congratulations to Robert E. Hall and Michael Woodford》